
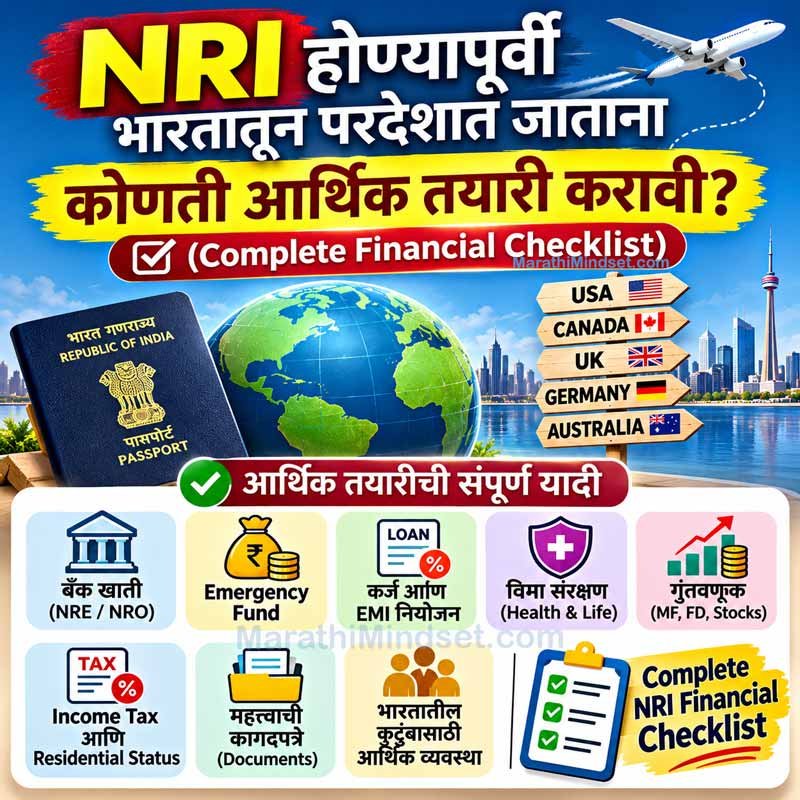
आज अनेक भारतीय तरुण नोकरी, उच्च शिक्षण आणि चांगल्या करिअरच्या संधींसाठी USA, Canada, UK, Germany, Australia आणि इतर देशांमध्ये स्थलांतर करत आहेत. परदेशात जाण्याचा निर्णय घेताना नवीन देश, नवीन नोकरी आणि नवीन जीवनशैली यांचा विचार केला जातो. मात्र, या सर्व गोष्टींबरोबरच भारतातील आर्थिक व्यवहारांचे नियोजन करणे देखील तितकेच महत्त्वाचे आहे.
जर तुम्ही लवकरच परदेशात जाण्याचा विचार करत असाल किंवा भविष्यात NRI होण्याची योजना आखत असाल, तर ही Financial Planning Checklist तुमच्यासाठी उपयुक्त ठरू शकते.
या लेखामध्ये आपण भारतातील Bank Accounts, Savings, Investments, Insurance, Loans, Tax Planning आणि इतर महत्त्वाच्या आर्थिक बाबी समजून घेणार आहोत.
1. भारतातील Bank Accounts बद्दल माहिती घ्या
- परदेशात स्थलांतर केल्यानंतर तुमच्या भारतातील बँक खात्यांबाबत काही नियम लागू होऊ शकतात.
- भारतातील सामान्य Resident Savings Account आणि NRI Bank Accounts यामध्ये फरक असतो.
मुख्यतः NRIs साठी दोन प्रकारची खाती महत्त्वाची असतात.
1. NRE Account (Non-Resident External Account)
2. NRO Account (Non-Resident Ordinary Account)
NRE Account (Non-Resident External Account)
- परदेशातून भारतात पैसे पाठवण्यासाठी उपयुक्त.
- परदेशातून मिळवलेले उत्पन्न भारतात ठेवण्यासाठी वापरले जाते.
- पात्रतेनुसार व्याज आणि मुद्दल परदेशात परत पाठवता येऊ शकते.
- लागू असलेल्या नियमांनुसार व्याजावरील भारतीय Income Tax उपचार वेगळे असतात.
NRO Account (Non-Resident Ordinary Account)
- भारतातील Rental Income, Pension किंवा इतर भारतीय उत्पन्न व्यवस्थापित करण्यासाठी उपयुक्त.
- भारतातील उत्पन्न जमा करण्यासाठी वापरले जाते.
- पैसे परदेशात पाठवण्यावर लागू नियम आणि मर्यादा असू शकतात.
तुमच्या Residential Status नुसार कोणते खाते आवश्यक आहे हे बँकेशी चर्चा करून समजून घ्या.
2. Emergency Fund तयार ठेवा
परदेशात गेल्यानंतर सुरुवातीचे काही महिने आर्थिकदृष्ट्या आव्हानात्मक असू शकतात. नवीन नोकरी, घराचे भाडे, Security Deposit, प्रवास, किराणा आणि इतर खर्चांसाठी पैसे लागतात. त्यामुळे Emergency Fund तयार करणे महत्त्वाचे आहे.
उदाहरणार्थ, खालील खर्चांचा विचार करा:
- Accommodation आणि Rent
- Food आणि Groceries
- Transportation
- Medical Expenses
- Utility Bills
- Unexpected Expenses
शक्य असल्यास सुरुवातीच्या काळातील खर्चासाठी पुरेसा निधी तयार ठेवा. साधारण 3 ते 6 महिन्यांच्या आवश्यक खर्चाइतका Emergency Fund हा एक उपयोगी नियोजनाचा प्रारंभबिंदू ठरू शकतो. प्रत्यक्ष गरज तुमची नोकरी, कुटुंब आणि आर्थिक परिस्थिती यावर अवलंबून असेल.
3. भारतातील Loans आणि EMI चे नियोजन करा
तुमच्यावर Home Loan, Personal Loan, Education Loan किंवा इतर कोणतेही कर्ज असल्यास परदेशात जाण्यापूर्वी त्याचे नियोजन करा.
खालील गोष्टी तपासा:
- दर महिन्याचा EMI किती आहे?
- भारतातील बँक खात्यात पुरेशी रक्कम उपलब्ध असेल का?
- Loan Repayment साठी Auto Debit सुरू आहे का?
- कर्जाची परतफेड करण्यासाठी अतिरिक्त निधी आवश्यक आहे का?
तुम्ही परदेशात गेल्यानंतरही भारतातील कर्जाचे हप्ते वेळेवर भरले जाणे आवश्यक आहे.
4. Health Insurance आणि Life Insurance तपासा
परदेशात आरोग्यसेवेचा खर्च काही देशांमध्ये मोठा असू शकतो. त्यामुळे स्थलांतर करण्यापूर्वी खालील गोष्टी तपासा:
- नवीन देशातील Health Insurance Coverage.
- Employer कडून मिळणारे Medical Benefits.
- भारतातील विद्यमान Health Insurance Policy चे नियम.
- Life Insurance आणि Term Insurance Coverage.
- कुटुंबातील सदस्यांसाठी आवश्यक विमा संरक्षण.
भारतातील Insurance Policy परदेशात राहिल्यानंतरही लागू राहते असे गृहीत धरू नका. संबंधित Insurance Company कडून अटी आणि कव्हरेज तपासा.
5. Investments आणि Mutual Funds चे नियोजन करा
भारतात तुमचे Mutual Funds, Stocks, Fixed Deposits, PPF किंवा इतर गुंतवणूक असल्यास त्यांची माहिती व्यवस्थित ठेवा. NRI झाल्यानंतर काही गुंतवणूक पर्यायांसाठी वेगळे नियम लागू होऊ शकतात.
उदाहरणार्थ:
- Mutual Fund कंपन्यांना तुमचा Residential Status कळवणे.
- Demat आणि Trading Account बाबत लागू नियम तपासणे.
- Fixed Deposit च्या अटी समजून घेणे.
- PPF आणि इतर योजनांसाठी NRI संबंधित नियम तपासणे.
- भारत आणि नवीन देशातील Tax नियमांचा विचार करणे.
तुमची सर्व गुंतवणूक एकाच वेळी बंद करण्याची आवश्यकता आहे असे नाही. प्रत्येक गुंतवणुकीचे नियम तपासून निर्णय घ्या.
6. Income Tax आणि Residential Status समजून घ्या
NRI झाल्यानंतर भारतातील Income Tax नियम समजून घेणे अत्यंत महत्त्वाचे आहे.
- भारतातील Tax Residency ही फक्त तुम्ही कोणत्या देशात राहता किंवा तुमच्याकडे कोणता Visa आहे यावर ठरत नाही. Income Tax Act मधील Residential Status संबंधित नियम महत्त्वाचे असतात.
- तुमचे भारतातील उत्पन्न, परदेशातील उत्पन्न, भारतातील मालमत्ता आणि इतर आर्थिक व्यवहार यांचा Tax वर परिणाम होऊ शकतो.
- त्यामुळे परदेशात जाण्यापूर्वी CA किंवा Cross-Border Tax Consultant यांचा सल्ला घेणे फायदेशीर ठरू शकते.
7. महत्त्वाची Documents व्यवस्थित ठेवा
परदेशात गेल्यानंतर भारतातील अनेक आर्थिक व्यवहारांसाठी कागदपत्रांची आवश्यकता लागू शकते.
खालील Documents व्यवस्थित जतन करा:
- PAN Card
- Aadhaar Card
- Passport
- Bank Account Details
- Insurance Documents
- Investment Statements
- Property Documents
- Loan Statements
- Income Tax Returns
- Nominee Details
महत्त्वाच्या कागदपत्रांच्या सुरक्षित Digital Copies ठेवा.
8. भारतात कुटुंबासाठी आर्थिक व्यवस्था करा
तुम्ही परदेशात राहत असाल आणि तुमचे आई-वडील किंवा कुटुंबीय भारतात राहत असतील, तर त्यांच्या आर्थिक गरजांचे नियोजन करणे महत्त्वाचे आहे.
उदाहरणार्थ:
- दर महिन्याला घरखर्चासाठी पैसे पाठवणे.
- आई-वडिलांच्या Medical Expenses चे नियोजन.
- बँक खात्यांमधील Nominee Details तपासणे.
- आवश्यक आर्थिक व्यवहारांसाठी योग्य व्यवस्था करणे.
- मालमत्ता आणि इतर महत्त्वाच्या कागदपत्रांची माहिती कुटुंबाला देणे.
कुटुंबासाठी आर्थिक सुरक्षितता निर्माण करणे हा परदेशात स्थायिक होण्याच्या नियोजनाचा महत्त्वाचा भाग आहे.
NRI Financial Planning Checklist
परदेशात जाण्यापूर्वी खालील Checklist पूर्ण करा:
- भारतातील Bank Accounts तपासा.
- NRE आणि NRO Account चे नियम समजून घ्या.
- Emergency Fund तयार करा.
- Loans आणि EMI चे नियोजन करा.
- Health आणि Life Insurance तपासा.
- Mutual Funds आणि इतर Investments तपासा.
- Income Tax आणि Residential Status समजून घ्या.
- महत्त्वाची Documents सुरक्षित ठेवा.
- कुटुंबासाठी आर्थिक व्यवस्था करा.
- आवश्यक असल्यास CA किंवा Financial Advisor चा सल्ला घ्या.
निष्कर्ष (Conclusion)
योग्य Financial Planning केल्यास परदेशात स्थायिक होण्याचा प्रवास अधिक व्यवस्थित आणि आर्थिकदृष्ट्या सुरक्षित होऊ शकतो.
त्यामुळे परदेशात जाण्यापूर्वी Bank Accounts, Savings, Investments, Insurance, Loans आणि Tax Planning या सर्व गोष्टींचा विचार करा.
Disclaimer: हा लेख केवळ सामान्य माहिती आणि शैक्षणिक उद्देशांसाठी आहे. NRI Banking, Taxation आणि Investment संबंधित नियम तुमच्या परिस्थितीनुसार बदलू शकतात. आर्थिक निर्णय घेण्यापूर्वी संबंधित बँक, CA किंवा पात्र Financial Advisor यांचा सल्ला घ्या.